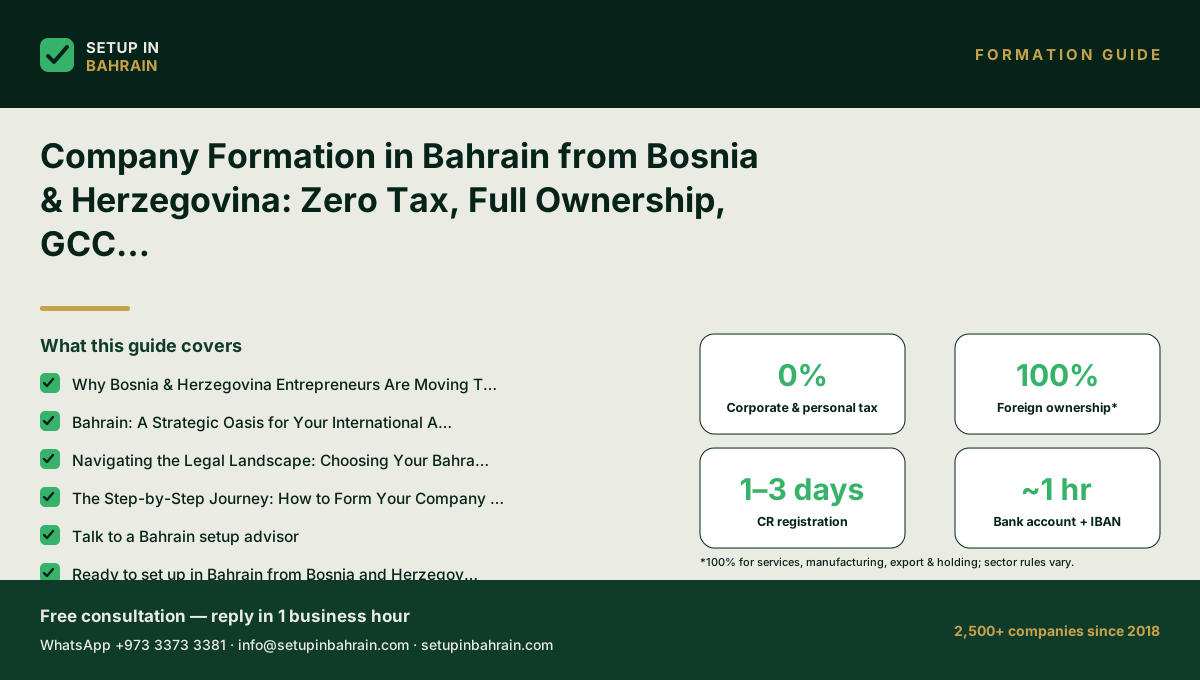
سجل شركتك في البحرين من البوسنة والهرسك بضريبة شركات 0%. استمتع بتأسيس سلس، وملكية أجنبية كاملة، ووصول استراتيجي إلى سوق الخليج.
عرض التفاصيل
الملكية ورأس المال
يمكن أن تكون شركة ذات مسؤولية محدودة في البحرين مملوكة لشخص واحد — تنطبق الملكية الأجنبية بنسبة 100% على معظم الأنشطة، دون الحاجة إلى شريك محلي للخدمات، والتصنيع، وتجارة التصدير، وشركات الحيازة. الحد الأدنى لرأس المال هو 1 دينار بحريني؛ نوصي بـ 1,000 دينار بحريني، مما يسهل فتح الحسابات المصرفية والموافقة على تأشيرة المستثمر.
يدير أمير وكالة تطوير برمجيات مزدهرة في سراييفو. يقوم فريقه المكون من خمسة عشر مطورًا ببناء حلول مؤسسية مخصصة للعملاء في جميع أنحاء أوروبا، ويتقاضون حوالي 400,000 يورو سنويًا. على الورق، تبدو نسبة ضريبة الشركات البالغة 10% في البوسنة والهرسك تنافسية، بل وجذابة. في الواقع، ومع ذلك، فإن واقع أمير أكثر تعقيدًا بكثير. يقوم بتقديم أوراق منفصلة إلى سلطة الضرائب في اتحاد البوسنة والهرسك، بينما يتعامل شريكه التجاري، الذي يدير ذراعًا تشغيليًا صغيرًا في بانيا لوكا، مع نظام الضرائب الموازي لجمهورية صربسكا. عندما حصلوا على عميل كبير في ألمانيا العام الماضي، استغرقت عملية تسوية ضريبة القيمة المضافة من خلال UIO (إدارة الضرائب غير المباشرة) ثلاثة أشهر لمعالجتها بشكل صحيح، مما أدى إلى تقييد التدفق النقدي الحاسم.
يكلفه محاسبه ما يقرب من 6,000 يورو سنويًا فقط لإدارة الامتثال عبر كلا الهيكلين الكيانين. يفرض بنكه في سراييفو رسومًا بنسبة 2.8% على كل تحويل يورو من البوسنة والهرسك مارك (BAM)، مما يؤثر على هوامش الربح في كل فاتورة دولية. وعندما حاول فتح حساب شركة لتلقي مدفوعات بالدولار الأمريكي مباشرة من عميل سعودي محتمل، رفض اثنان من البنوك الكبرى - مشيرين إلى "قيود مصرفية مراسلة" وتردد عام في قبول الشركات ذات التدفقات الدفع الدولية المعقدة التي تنشأ من المنطقة.
أمير ليس وحيدًا. في جميع أنحاء البوسنة والهرسك، يقوم رواد الأعمال مثل ميرزا (رائد أعمال تصدير في سراييفو يتعامل مع التسجيلات المزدوجة وقيود مجلس العملة)، ودرجان (مستشار تكنولوجيا معلومات في بانيا لوكا يواجه نفس صداع الكيان المزدوج)، وأمير ك. (مالك شركة استعانة بمصادر خارجية لتكنولوجيا المعلومات في سراييفو لديه موظفون مقسمون بين الكيانين، ويدفع 18,000 مارك بوسني سنويًا في رسوم المحاسبة وحدها مقابل الإيداعات المكررة) ببناء أعمال دولية مشروعة. ومع ذلك، فإنهم يواجهون نظامًا يبدو مصممًا لعصر مختلف - عصر ظلت فيه الشركات محلية ونادرًا ما تعاملت مع العملات الأجنبية. يخلق هيكل الحوكمة المزدوج للكيان، وقيود مجلس العملة الصارمة، والبنية التحتية المصرفية المجزأة، وغالبًا ما تكون متحفظة تجاه المخاطر، تكاليف غير مرئية لا تظهر أبدًا في أي حساب ضريبي رسمي، ولكنها تؤثر بشكل كبير على الربحية وإمكانات النمو.
هذا الدليل موجود لأن البحرين تقدم لرواد الأعمال في البوسنة والهرسك شيئًا مختلفًا حقًا: ولاية قضائية خالية من الضرائب مع وصول مباشر وسلس إلى أسواق دول مجلس التعاون الخليجي التي تبلغ قيمتها أكثر من 1.8 تريليون دولار، حيث يستغرق تأسيس الشركة أيامًا بدلاً من أسابيع، وحيث يرحب النظام المصرفي بنشاط ويسهل الأعمال التجارية الدولية. إنه تحول استراتيجي، وليس مجرد هروب.
لماذا ينقل رواد الأعمال في البوسنة والهرسك أعمالهم إلى البحرين
غالبًا ما تبدأ المحادثة بالإحباط، وليس بالضرورة الطموح. معظم أصحاب الأعمال في البوسنة والهرسك على دراية تامة بالصراع ضد التجزئة المضمنة في نظامنا. هل تسجل في الاتحاد، أم في جمهورية صربسكا، أم كليهما؟ يبدو أن كل عقد، وكل فاتورة، وربما كل شحنة، تعبر ليس فقط الحدود الداخلية، ولكن أيضًا أنظمة ضريبية وتنظيمية غير متوافقة، أو على الأقل متباينة للغاية.
تبدو نسبة ضريبة الشركات البالغة 10٪ تنافسية على الورق. ومع ذلك، كما يعلم الكثير منكم، فهي مجرد نقطة البداية. تظهر التكاليف الحقيقية من طبقات التعقيد، والعبء الإداري، والفرص الضائعة. دعنا نفصل نقاط الألم المحددة التي تدفع رواد الأعمال الأذكياء والموجهين نحو النمو في البوسنة والهرسك إلى التفكير في الانتقال الاستراتيجي إلى البحرين.
معضلة الكيان المزدوج: سلطتان ضريبيتان، وصداع واحد
لنكن صريحين: اتفاق دايتون، على الرغم من أهميته الحاسمة للسلام، فقد خلق بيئة عمل فريدة من نوعها في تعقيدها. بالنسبة للشركات التي تعمل عبر الكيانين - اتحاد البوسنة والهرسك وجمهورية صربسكا - فإنك تتعامل فعليًا مع ولايتين قضائيتين ضريبيتين منفصلتين داخل بلد واحد صغير نسبيًا.
هذا لا يتعلق فقط بالنماذج المنفصلة؛ بل يعني:
- الإيداعات المكررة: تقضي أنت أو محاسبك ساعات لا حصر لها في إعداد وتقديم إقرارات ضريبية منفصلة، غالبًا بقواعد أو تفسيرات مختلفة قليلاً. هذا ليس مجرد إزعاج؛ بل هو استنزاف كبير للموارد – الوقت والمال والطاقة الذهنية التي يمكن إنفاقها في تنمية عملك. ينفق أمير ك.، الذي لديه مكتبان، 18,000 مارك بوسني سنويًا على رسوم المحاسبة لمجرد التعامل مع هذا التكرار.
- اللوائح غير المتطابقة: ما هو مسموح به في كيان قد يتطلب خطوات إضافية أو وثائق مختلفة في الكيان الآخر. هذا يخلق احتكاكًا، ويبطئ العمليات الداخلية، ويقدم مخاطر الامتثال.
- تحديات تخصيص الأرباح: إذا كان عملك متكاملًا حقًا عبر الكيانات، فكيف يمكنك تخصيص الأرباح بشكل عادل وقانوني؟ يمكن أن يصبح هذا مصدرًا مستمرًا للغموض ومخاطر التدقيق المحتملة، خاصة إذا لم تكن المعاملات بين الكيانات موثقة بشكل مثالي أو متوافقة مع مبادئ التسعير التحويلي.
- كوابيس تسوية ضريبة القيمة المضافة: تهدف هيئة الضرائب غير المباشرة (UIO) إلى توحيد الضرائب غير المباشرة، ولكن التنفيذ العملي للشركات التي تعمل عبر خطوط الكيانات لا يزال يمكن أن يكون معقدًا. كما واجه إمير، فإن تسوية ضريبة القيمة المضافة للمعاملات الدولية يمكن أن تستغرق أشهرًا، مما يخلق اختناقات كبيرة في التدفق النقدي.
هذا الهيكل المزدوج للكيانات يترجم إلى تكاليف ملموسة: رسوم محاسبة أعلى، وزيادة في النفقات الإدارية، وأوقات أطول للعمليات الداخلية، وعبء عام على المرونة.
ربط مجلس العملة بالمارك البوسني: قيد على السيولة
عملة البوسنة والهرسك، المارك القابل للتحويل (BAM)، مرتبطة باليورو بسعر ثابت (1 يورو = 1.95583 مارك بوسني) بموجب ترتيب مجلس العملة. في حين أن هذا يوفر استقرارًا نقديًا وتضخمًا منخفضًا، إلا أنه يأتي مع عيب كبير للشركات التي تركز على المستوى الدولي: مرونة محدودة في السياسة النقدية، وبشكل حاسم، قيود على السيولة لعمليات العملات الأجنبية.
- تكاليف تحويل العملات الأجنبية: كما يسلط مثال إمير الضوء، غالبًا ما تفرض البنوك في البوسنة والهرسك رسومًا كبيرة (على سبيل المثال، 2.8٪) لتحويل المارك البوسني إلى اليورو أو الدولار الأمريكي، مما يؤدي إلى تآكل هوامش ربحك التي اكتسبتها بشق الأنفس. بالنسبة للشركات التي تتعامل مع فواتير دولية منتظمة، تتراكم هذه الرسوم بسرعة وبصمت.
- الوصول المقيد إلى العملات الأجنبية: بينما يمكنك الاحتفاظ بحسابات بالعملات الأجنبية، فإن النظام الأساسي مصمم لاقتصاد يتمحور حول المارك البوسني. بالنسبة للمعاملات الدولية الكبيرة أو تحركات العملات الأجنبية المتكررة، غالبًا ما تواجه الشركات تأخيرات أو تدقيقًا متزايدًا. نموذج مجلس العملة، بطبيعته، يعني أن البنك المركزي لا يمكنه العمل كمقرض الملاذ الأخير بالعملة الأجنبية، مما قد يجعل البنوك التجارية أكثر حذرًا.
- حركة رأس المال: قد يخضع نقل رأس مال كبير من أو إلى البوسنة والهرسك لضوابط وضمانات مختلفة، والتي، على الرغم من تصميمها لضمان الاستقرار، يمكن أن تبدو وكأنها عقبة بيروقراطية لرواد الأعمال الديناميكيين الذين يحتاجون إلى وصول سريع إلى أموالهم للاستثمارات أو المدفوعات الدولية.
تخيل الإحباط عندما يدفع عميل في ألمانيا متأخرًا، وقدرتك على تحريك هذه الأموال بسرعة لتلبية دفعة مورد أو الاستثمار في فرصة جديدة تعيقها بنية نظامك المالي المحلي.
الخدمات المصرفية المجزأة: التكاليف الخفية للتجارة الدولية
بالإضافة إلى ربط العملة، لا يزال القطاع المصرفي في البوسنة والهرسك، على الرغم من تحسنه، يمثل تحديات للشركات المشاركة في التجارة والخدمات العالمية.
- قيود الخدمات المصرفية المراسلة: هذه مشكلة رئيسية للشركات التي تحاول تلقي مدفوعات بالدولار الأمريكي أو عملات رئيسية أخرى من مناطق خارج الاتحاد الأوروبي، مثل دول مجلس التعاون الخليجي أو أمريكا الشمالية. قامت العديد من البنوك الدولية بتقليل المخاطر في عملياتها في الأسواق الصغيرة، مما أدى إلى قلة علاقات المراسلة المصرفية للبنوك في البوسنة والهرسك. هذا يعني:
- بيئة إقراض متحفظة: بينما الاستقرار جيد، يمكن أن يكون القطاع المصرفي متجنبًا للمخاطر، خاصة بالنسبة للشركات المبتكرة ذات النمو المرتفع التي تسعى للحصول على رأس مال للتوسع الدولي. قد يكون الوصول إلى الائتمان للتوسع الأجنبي أو المشاريع الدولية واسعة النطاق محدودًا.
- فجوات التكامل الرقمي: مقارنة بالمراكز المالية الرائدة، قد لا توفر البنية التحتية المصرفية الرقمية للشركات في البوسنة والهرسك نفس حلول إدارة الخزانة والمدفوعات الدولية السلسة وفي الوقت الفعلي التي تتطلبها المؤسسة الحديثة الموجهة عالميًا.
متاهة هيئة الإيرادات غير المباشرة: تعقيد وتأخير الضرائب غير المباشرة
تدير هيئة الإيرادات غير المباشرة (UIO) ضريبة القيمة المضافة والضرائب غير المباشرة الأخرى في جميع أنحاء البوسنة والهرسك. بينما يهدف إلى التوحيد، فإن الواقع بالنسبة للشركات العاملة عبر الكيانات، أو التي تتعامل مع معاملات دولية معقدة، يمكن أن يكون صداعًا بيروقراطيًا.
- تسوية ضريبة القيمة المضافة: كما نوقش، يمكن أن تكون تسوية ضريبة القيمة المضافة للخدمات أو السلع عبر الحدود، خاصة مع العملاء خارج الاتحاد الأوروبي أو داخل الهيكل المعقد للبوسنة والهرسك، بطيئة وتتطلب الكثير من الموارد. يمكن أن تؤدي الأخطاء إلى عمليات تدقيق وعقوبات وتأخيرات إضافية.
- تحديات التفسير: يمكن أن يكون تفسير قواعد ضريبة القيمة المضافة لأنواع معينة من الخدمات الدولية (مثل تطوير البرمجيات، والاستشارات) غامضًا في بعض الأحيان، مما يؤدي إلى عدم اليقين والحاجة إلى مشورة مهنية مكلفة.
- عمليات تستغرق وقتًا طويلاً: يمكن أن يؤدي الحجم الهائل للأوراق وعمليات الموافقة المتسلسلة إلى إطالة الوقت بشكل كبير للحصول على استردادات أو وضوح بشأن المسائل الضريبية المعقدة. هذا يقيد رأس المال العامل ويخلق اختناقات إدارية.
ما وراء الحدود: الوصول إلى الأسواق وقيود النمو في البوسنة والهرسك
أخيرًا، بينما تقدم البوسنة والهرسك قوة عاملة ماهرة وموقعًا استراتيجيًا داخل أوروبا، فإن حجم السوق المحلي نفسه محدود. بالنسبة لرواد الأعمال ذوي الطموحات العالمية، فإن الاعتماد فقط على قاعدة البوسنة والهرسك يمكن أن يشكل تحديات:
- أسواق رأس المال المحدودة: الوصول إلى رأس المال الاستثماري، أو الأسهم الخاصة، أو الأدوات المالية المتطورة لتوسيع العمليات الدولية أقل تطورًا بشكل كبير مقارنة بالمراكز العالمية الرئيسية.
- تصور العلامة التجارية: بالنسبة لبعض الخدمات أو المنتجات المتميزة، قد لا تحمل علامة "صنع في البوسنة والهرسك" نفس الوزن العالمي أو المكانة مثل كيان يقع في مركز مالي دولي معترف به. يمكن أن يؤثر هذا بشكل خفي على تصور العملاء والوصول إلى السوق.
- الفروق الجيوسياسية الدقيقة: بينما استمر السلام، فإن التعقيدات الجيوسياسية الأساسية يمكن أن تخلق أحيانًا تصورًا للمخاطر لدى المستثمرين أو الشركاء الدوليين، مما يؤثر على الاستثمار الأجنبي الوارد أو الشراكات واسعة النطاق.
هذه ليست مجرد إزعاجات بسيطة؛ إنها تحديات نظامية تؤثر بشكل مباشر على كفاءتك التشغيلية، ورشاقتك المالية، وفي النهاية، إمكانات شركتك لتحقيق نطاق عالمي حقيقي وربحية. هذا هو السبب بالضبط في أن البحرين تبرز كبديل مقنع للغاية.
البحرين: واحة استراتيجية لطموحاتك الدولية
تخيل بيئة عمل حيث نقاط الاحتكاك التي تواجهها حاليًا غير موجودة ببساطة. مكان تكون فيه السهولة الإدارية هي القاعدة، وحيث تظل أرباحك ملكك، وحيث يكون الاتصال العالمي جزءًا لا يتجزأ من نسيج الاقتصاد. هذا المكان هو البحرين. لرواد الأعمال في البوسنة والهرسك، البحرين ليست مجرد ملاذ خارجي؛ إنها منصة إطلاق ذات موقع استراتيجي وعملي للغاية ومتصل عالميًا مصممة للأعمال الدولية الجادة.
جاذبية ضريبة الشركات الصفرية (وعدم وجود ضريبة دخل شخصي)
دعنا ننتقل مباشرة إلى إحدى أكثر مزايا البحرين إقناعًا:
- ضريبة دخل الشركات صفرية: على عكس معدل ضريبة الشركات البالغ 10٪ في البوسنة والهرسك، تفرض البحرين ضريبة دخل شركات صفرية على معظم الأنشطة التجارية. هذا يعني أن كل دينار تكسبه شركتك يُعاد استثماره، أو يُوزع على المساهمين، أو يُحتفظ به للنمو، دون أن تأخذ الدولة نسبة منه. هذا يغير قواعد اللعبة للربحية وتراكم رأس المال.
- لا توجد ضريبة دخل شخصي: لرواد الأعمال الذين يفكرون في الانتقال، تتمتع البحرين أيضًا بضريبة دخل شخصي صفرية، مما يجعلها جذابة للغاية للأفراد وعائلاتهم. هذا يعزز بشكل كبير الدخل المتاح الصافي.
- لا توجد ضريبة أرباح رأسمالية: الأرباح من بيع الأسهم أو الأصول لا تخضع بشكل عام لضريبة الأرباح الرأسمالية.
- لا توجد ضريبة اقتطاع: عادة لا توجد ضرائب اقتطاع على توزيعات الأرباح أو الفوائد أو الإتاوات المدفوعة لغير المقيمين.
ماذا عن ضريبة القيمة المضافة؟ نعم، قدمت البحرين ضريبة القيمة المضافة بنسبة 5٪ في عام 2019، تماشيًا مع مبادرات دول مجلس التعاون الخليجي. ومع ذلك، هذه ضريبة استهلاك، تُمرر إلى المستهلك النهائي، ويمكن للشركات استرداد ضريبة القيمة المضافة المدخلة، مثلها مثل البوسنة والهرسك أو الاتحاد الأوروبي. الفرق الرئيسي هو غياب الضرائب القائمة على الدخل على أرباح شركتك، مما يجعل البحرين ولاية قضائية فعالة حقًا من حيث الضرائب.
ملكية أجنبية بنسبة 100%: سيطرة غير مقيدة
أحد الركائز الأساسية لبيئة البحرين المؤيدة للأعمال هو التزامها بالملكية الأجنبية بنسبة 100% في معظم القطاعات. هذا يمثل تبايناً كبيراً مع الولايات القضائية التي تتطلب شركاء محليين أو رعاة، مما قد يؤدي إلى ترتيبات معقدة، وتقليل السيطرة، ونزاعات محتملة.
- تحكم كامل: تحتفظ بالسيطرة الكاملة على عملك، وأصوله، واتجاهه الاستراتيجي. لا حاجة لمساهمين اسميين أو هياكل قانونية معقدة لتلبية متطلبات الملكية المحلية.
- تبسيط عملية اتخاذ القرار: مع الملكية الكاملة، يتم تبسيط عمليات اتخاذ القرار وتسريعها، مما يسمح لك بالاستجابة بسرعة لتغيرات السوق والفرص.
- تحويل الأرباح: بالإضافة إلى عدم وجود ضريبة اقتطاع، تضمن الملكية الأجنبية بنسبة 100% أنه يمكنك تحويل أرباحك بحرية ودون قيود، مما يوفر سيولة مالية كاملة والتحكم في رأس مالك.
بوابة إلى سوق دول مجلس التعاون الخليجي البالغ قيمته 1.8 تريليون دولار
البحرين ليست مجرد جزيرة؛ إنها تحتل موقعاً استراتيجياً كأكثر بوابة سهولة للوصول إلى سوق مجلس التعاون الخليجي المربح، والذي يضم ناتجاً محلياً إجمالياً مجمعاً يزيد عن 1.8 تريليون دولار وسكاناً متزايدين بسرعة يزيد عددهم عن 50 مليون مستهلك ثري.
- الاتصال المادي: ترتبط البحرين بالمملكة العربية السعودية، أكبر اقتصاد في مجلس التعاون الخليجي، عبر جسر الملك فهد الذي يبلغ طوله 25 كم، مما يسهل الخدمات اللوجستية والتجارة بسلاسة. يقدم ميناء خليفة بن سلمان مرافق شحن حديثة، ويعتبر مطار البحرين الدولي مركزاً حديثاً وفعالاً.
- التكامل الاقتصادي: كعضو في مجلس التعاون الخليجي، البحرين جزء من اتحاد جمركي وسوق مشتركة. هذا يعني أن السلع المصنعة أو الخدمات التي تنشأ من البحرين يمكن أن تتحرك بحرية عبر حدود دول مجلس التعاون الخليجي مع الحد الأدنى من التعريفات الجمركية، مما يوسع قاعدة عملائك المحتملين بشكل كبير خارج حدود البوسنة والهرسك.
- اقتصاد متنوع: بينما اشتهرت تقليدياً بالنفط، قامت البحرين بتنويع اقتصادها بقوة، مع التركيز على التمويل، والتكنولوجيا المالية، والخدمات اللوجستية، وتكنولوجيا المعلومات والاتصالات، والسياحة، والتصنيع. هذا يخلق نظاماً بيئياً نابضاً بالحياة من الشركاء والعملاء المحتملين داخل دول مجلس التعاون الخليجي.
- التركيز على الاقتصاد الرقمي: تعمل البحرين بنشاط على تعزيز الاقتصاد الرقمي، من خلال مبادرات مثل مركز البحرين للتكنولوجيا المالية (أكبر مركز للتكنولوجيا المالية في منطقة الشرق الأوسط وشمال أفريقيا) والتركيز القوي على الأمن السيبراني والبنية التحتية الرقمية. بالنسبة لمطوري البرمجيات وشركات التكنولوجيا من البوسنة والهرسك، يوفر هذا فرصاً لا مثيل لها للتعاون والنمو.
مركز مالي عالمي المستوى واقتصاد رقمي
كانت البحرين مركزاً مالياً للشرق الأوسط لعقود. بنكها المركزي هو جهة تنظيمية محترمة وتقدمية.
- قطاع مصرفي متقدم: تستضيف البحرين أكثر من 350 مؤسسة مالية، بما في ذلك البنوك التقليدية والإسلامية، وشركات الاستثمار، وشركات التأمين. هذا يعني:
- بنية تحتية رقمية قوية: تتمتع البحرين بواحدة من أكثر البنى التحتية لتكنولوجيا المعلومات والاتصالات تقدمًا في المنطقة، مع انتشار عالٍ للإنترنت، وتكاليف بيانات تنافسية، وحكومة ملتزمة بالتحول الرقمي (على سبيل المثال، منصة "بيون" للخدمات الحكومية الرقمية). هذا أمر بالغ الأهمية لأي عمل تجاري حديث موجه دوليًا.
الوضوح التنظيمي وسهولة ممارسة الأعمال التجارية
يصنف البنك الدولي البحرين باستمرار في مرتبة عالية من حيث سهولة ممارسة الأعمال التجارية، وهو شهادة على عملياتها المبسطة وسياساتها الصديقة للمستثمرين.
- نافذة واحدة (سجلات): نفذت وزارة الصناعة والتجارة "سجلات"، وهي بوابة تسجيل تجاري عبر الإنترنت تبسط تشكيل الشركات بشكل كبير. تتيح لك هذه المنصة الواحدة التقدم بطلب للحصول على التراخيص، وتسجيل شركتك، وإدارة العديد من متطلبات الامتثال المستمرة رقميًا. ما قد يستغرق أسابيع أو أشهر من الزيارات المادية والأعمال الورقية في البوسنة والهرسك يمكن غالبًا إكماله في أيام في البحرين.
- إطار قانوني شفاف: تعمل البحرين بموجب نظام قانوني واضح وراسخ يعتمد على القانون المدني، مع قوانين قوية للشركات التجارية وآليات لحماية المستثمرين (مثل وكالة حماية المستثمرين في البحرين - BIPA).
- مجلس التنمية الاقتصادية الاستباقي (EDB): مجلس التنمية الاقتصادية في البحرين (EDB) هو وكالة حكومية مكرسة لجذب الاستثمار الأجنبي. يعملون كشريك استباقي، ويقدمون التوجيه والدعم وخدمات التسهيل طوال عملية تكوين الشركة وإنشائها. إنهم يفهمون احتياجات الشركات الدولية ويعملون بنشاط على تقليل الاحتكاك.
في جوهر الأمر، توفر البحرين بيئة عمل مصممة للنجاح العالمي، تعالج بشكل مباشر القيود الإدارية والمالية وقيود الوصول إلى السوق التي غالبًا ما يواجهها رواد الأعمال في البوسنة والهرسك. إنه مكان يتم فيه توجيه جهودك مباشرة نحو النمو، وليس البيروقراطية.
التنقل في المشهد القانوني: اختيار هيكل عملك البحريني
بمجرد أن تقرر أن البحرين تتوافق مع طموحاتك الدولية، فإن الخطوة الحاسمة التالية هي فهم الهياكل القانونية المتاحة. قانون الشركات التجارية في البحرين شامل، ويقدم خيارات متنوعة لتناسب احتياجات وأحجام الأعمال المختلفة. سيعتمد اختيارك على نشاط عملك، وعدد المساهمين، وتفضيلات المسؤولية الخاصة بك.
القانون التجاري للشركات: الأساس
الإطار القانوني الأساسي الذي يحكم تأسيس الشركات وعملياتها في البحرين هو القانون التجاري للشركات (المرسوم التشريعي رقم 21 لسنة 2001، بصيغته المعدلة). يوفر هذا القانون هيكلاً واضحاً لأنواع الكيانات المختلفة، ومسؤوليات المساهمين، ومتطلبات حوكمة الشركات. إنه إطار قانوني حديث وصديق للمستثمرين يوفر الوضوح والحماية.
أنواع الكيانات الرئيسية للمستثمرين الأجانب
بالنسبة لمعظم رواد الأعمال في البوسنة والهرسك، وخاصة أولئك الذين ينقلون عملياتهم أو يؤسسون ذراعاً دولياً جديداً، تبرز بعض الهياكل الرئيسية:
- شركة ذات مسؤولية محدودة (ش.ذ.م.م) – الخيار الأكثر شيوعاً
- شركة ذات مسؤولية محدودة بشريك واحد
- فرع لشركة أجنبية
- هياكل الشركات القابضة
المناطق الحرة مقابل البر الرئيسي: أي مسار يناسبك؟
تقدم البحرين تسجيل الشركات في كل من البر الرئيسي والمناطق الحرة. فهم الفرق أمر بالغ الأهمية للتخطيط الاستراتيجي.
- شركات البر الرئيسي:
- المناطق الحرة:
نصيحتي لمعظم رواد الأعمال في البوسنة والهرسك: لتحقيق أقصى قدر من المرونة وسهولة التشغيل والوصول المباشر إلى سوق دول مجلس التعاون الخليجي بأكمله، فإن W.L.L. في البر الرئيسي المسجل مباشرة لدى وزارة الصناعة والتجارة هو عادة الخيار الأكثر مباشرة وفعالية. فوائد عدم وجود ضريبة على الشركات والملكية الأجنبية بنسبة 100٪ تنطبق بالفعل في البر الرئيسي.
رحلة خطوة بخطوة: كيفية تأسيس شركتك في البحرين
عملية تأسيس شركة في البحرين مبسطة بشكل ملحوظ، وذلك بفضل المبادرات الرقمية مثل بوابة سجلات. ما قد يبدو مهمة شاقة تستغرق عدة أشهر في البوسنة والهرسك يمكن غالبًا إكماله في غضون أيام أو بضعة أسابيع في البحرين، خاصة مع التوجيه الخبير.
1. التخطيط الأولي واختيار النشاط
قبل أن تلمس أي نموذج، فإن التخطيط الواضح ضروري:
- حدد أنشطة عملك: كن دقيقًا جدًا بشأن ما ستفعله شركتك. لدى البحرين نظام تصنيف للأنشطة التجارية. كلما كنت أكثر دقة، كانت العملية أكثر سلاسة. على سبيل المثال، "تطوير البرمجيات" يختلف عن "استشارات تكنولوجيا المعلومات" أو "تصميم الويب".
- اختر هيكلك القانوني: بناءً على القسم السابق، قرر ما إذا كان W.L.L. أو هيكل آخر يناسب احتياجاتك بشكل أفضل.
- تفاصيل المساهمين والمديرين: حدد جميع المساهمين المقترحين (الحد الأدنى 2 لـ W.L.L.، 1 لـ WLL) والمديرين/المسؤولين. اجمع نسخ جوازات سفرهم، وإثبات العنوان، وغيرها من مستندات "اعرف عميلك" (KYC) الضرورية.
- خطة العمل (اختياري ولكن موصى به): بينما لا يكون مطلوبًا دائمًا بشكل صارم للتسجيلات الأساسية، فإن وجود خطة عمل قوية يظهر الجدية ويمكن أن يكون مفيدًا إذا كنت بحاجة إلى تبرير تخفيضات رأس المال، أو الحصول على تراخيص محددة، أو تأمين تمويل بنكي.
2. حجز اسم شركتك (وزارة الصناعة والتجارة)
الخطوة الرسمية الأولى هي حجز اسم شركتك المختار عبر بوابة سجلات التابعة لوزارة الصناعة والتجارة. ستقدم عادةً عدة خيارات حسب الأولوية. يجب أن يكون الاسم فريدًا ويتوافق مع قواعد التسمية البحرينية (على سبيل المثال، لا توجد مصطلحات مسيئة، إشارة واضحة للشكل القانوني). هذه الخطوة سريعة جدًا عادةً، وغالبًا ما تتم الموافقة عليها في غضون ساعات أو يوم واحد.
3. إعداد الوثائق المطلوبة
هنا يصبح الاستعانة بمتخصص محلي في تأسيس الشركات لا يقدر بثمن. سيرشدك خلال المستندات الدقيقة المطلوبة، والتي تشمل عادةً:
- نسخ جوازات السفر لجميع المساهمين والمديرين/المسؤولين.
- إثبات العنوان لجميع المساهمين والمديرين/المسؤولين (على سبيل المثال، فواتير الخدمات بتاريخ لا يتجاوز 3 أشهر).
- السيرة الذاتية (CV) للأفراد الرئيسيين (المساهمين/المديرين).
- عقد التأسيس والنظام الأساسي: هذه هي المستندات القانونية التأسيسية التي تحدد غرض الشركة وهيكلها ورأس مالها وحوكمتها. سيقوم مستشارك بصياغة هذه المستندات باللغتين العربية والإنجليزية.
أدلة الأعمال في البحرين لمواطني البوسنة والهرسك
هل أنت مستعد للتأسيس في البحرين من البوسنة والهرسك؟
أخبرنا بفكرتك التجارية. نحدد الكيان المناسب والملكية والجدول الزمني — ثم نتولى إجراءات التسجيل بينما تركز على ما يهم.